Impôt à la source à Zurich 2026 : barèmes, déductions, TOU
L'essentiel d'abord
Dans le canton de Zurich, vous payez l'impôt à la source si vous y habitez, si vous n'avez ni permis C ni passeport suisse et si vous n'êtes pas marié à une personne qui a l'un ou l'autre. L'employeur le retient chaque mois sur le salaire brut : en 2026, 8,24 % pour 7 500 francs, pour une personne seule sans enfants ni impôt ecclésiastique. Dès 120 000 francs par an, une déclaration d'impôt suit d'office ; en dessous, vous pouvez en demander une jusqu'au 31 mars de l'année suivante.
Ces pourcentages cachent plus de choses que la fiche de salaire n'en montre. À partir des documents de l'Office cantonal des impôts (Kantonales Steueramt), qui ne les publie qu'en allemand, nous montrons ce que le barème déduit déjà pour vous, pourquoi votre commune de domicile et le mois du 13e salaire font varier la retenue, et comment décider si la taxation ordinaire ultérieure (TOU) en vaut la peine. Cette demande ne peut pas être retirée.
Qui paie l'impôt à la source à Zurich
Paie l'impôt à la source toute personne qui habite dans le canton, travaille pour une entreprise ayant son siège en Suisse et n'a ni le permis C ni le passeport suisse. C'est ce qu'indique la page du canton sur les personnes soumises à l'impôt à la source. L'exception la plus importante concerne les couples : si vous êtes marié ou lié par un partenariat enregistré à une personne qui a le permis C ou le passeport suisse, vous ne payez pas d'impôt à la source. Vous remplissez alors une déclaration d'impôt ordinaire, comme tout le monde.
Les personnes domiciliées à l'étranger peuvent elles aussi être concernées, dès que l'entreprise a son siège dans le canton de Zurich. C'est le cas des frontalières et frontaliers, des résidents à la semaine, du personnel du transport international et de quelques cas particuliers, comme les honoraires d'administrateur. Pour les frontaliers d'Allemagne qui rentrent chez eux chaque jour, le taux est fixe : 4,5 %.
L'assujettissement prend fin le mois qui suit l'un de ces événements : vous obtenez le permis C ou le passeport suisse, vous épousez une personne qui a le permis C ou le passeport suisse, ou vous touchez la rente AVS ou une rente AI entière. Après le permis C ou le mariage, vous remplissez une déclaration ordinaire pour toute l'année, et l'impôt à la source déjà retenu est imputé, sans intérêts. À l'inverse, l'impôt à la source reprend dès le mois suivant si vous vous séparez d'une telle personne ou si vous divorcez.
Barèmes 2026 : ce que signifient A0N, B2Y et C1N
Votre barème se compose d'une lettre, d'un chiffre et d'un Y ou d'un N. La lettre décrit votre situation personnelle, le chiffre le nombre d'enfants qui vous donnent droit à une déduction, et la dernière lettre l'impôt ecclésiastique. La page des barèmes du canton explique les codes et propose un calculateur. Les lettres principales :
- A pour les personnes seules : célibataires, séparées, divorcées ou veuves
- B pour les personnes mariées dont le conjoint n'a pas de revenu d'activité
- C pour les personnes mariées quand les deux conjoints gagnent un salaire
- H pour les personnes seules qui vivent avec des enfants et assument l'essentiel de leur entretien
- G pour les revenus de remplacement, comme les indemnités journalières versées directement par une assurance
Comptent comme enfants les enfants mineurs placés sous votre autorité parentale ou votre garde, et les enfants majeurs en première formation dont vous assurez l'essentiel de l'entretien, même s'ils vivent à l'étranger. Y signifie que vous appartenez à l'une des trois Églises reconnues du canton : évangélique réformée, catholique romaine ou catholique-chrétienne. Si vous ne donnez pas d'indications fiables à votre employeur, il doit appliquer le barème A0Y, ou C0Y pour une personne mariée, selon la notice d'information 2026. C'est en général le barème le plus cher.
Le taux s'applique à tout le salaire brut du mois, allocations comprises, par exemple les allocations familiales. Voici les taux des tables de barèmes 2026, chaque fois sans impôt ecclésiastique et sans enfants :
| Salaire brut par mois | A0N, personne seule | B0N, un seul revenu | C0N, deux revenus |
|---|---|---|---|
| 5 000 fr. | 5,52 % | 3,01 % | 6,41 % |
| 7 500 fr. | 8,24 % | 5,43 % | 8,89 % |
| 10 000 fr. | 10,59 % | 7,52 % | 10,48 % |
| 12 500 fr. | 12,91 % | 9,54 % | 12,49 % |
À 7 500 francs, les enfants font nettement baisser le taux : avec deux enfants, il passe de 5,43 à 2,12 % dans le barème B. L'impôt ecclésiastique pèse peu en comparaison. Dans le barème A, il fait monter le taux à 8,45 % pour ce salaire, soit environ 16 francs de plus par mois. Pour comparer avec le salaire médian 2024 du canton, 7 502 francs, que nous expliquons dans notre article sur les salaires à Zurich : une personne seule sans impôt ecclésiastique paie 8,29 %, soit environ 622 francs par mois.
Le barème C repose sur une hypothèse. Votre employeur ne connaît pas le salaire de votre conjoint, alors le barème intègre son revenu sous forme de forfait, selon les bases 2026 à hauteur de 5 875 francs par mois au plus. Si votre conjoint gagne nettement plus, votre retenue est plutôt trop basse ; s'il gagne peu, plutôt trop élevée. Seule une déclaration d'impôt corrige l'écart.
Ce que le barème déduit déjà pour vous
Le barème n'est pas une retenue approximative, mais une déclaration d'impôt déjà remplie avec des forfaits. L'office des impôts les détaille dans ses bases et paramètres de calcul 2026. Pour l'impôt cantonal et communal, il intègre notamment :
- les cotisations sociales prélevées sur le salaire : 5,3 % pour l'AVS, l'AI et les APG, 1,1 % d'assurance-chômage, 1 % d'assurance-accidents non professionnels et 6,5 % de caisse de pension
- des primes d'assurance de 2 900 francs pour une personne seule, de 5 800 pour un couple marié et de 1 300 par enfant
- des frais professionnels : 1 400 francs de frais de transport, 3 200 francs pour les repas pris à l'extérieur et un forfait de 3 % du salaire, d'au moins 2 000 et d'au plus 4 000 francs
- une déduction de 9 400 francs par enfant
Ce qui manque, c'est tout ce qui change d'une personne à l'autre. La page sur la taxation ordinaire ultérieure cite comme exemples les versements au pilier 3a, les rachats dans la caisse de pension, la formation continue payée de votre poche jusqu'à 12 000 francs par an, la garde des enfants par des tiers, les pensions alimentaires, les intérêts passifs et les frais liés à une maladie ou à un handicap. S'y ajoutent les dons et les frais professionnels effectifs qui dépassent les forfaits, par exemple un long trajet jusqu'au travail.
Si vous versez chaque année le maximum au pilier 3a ou si vous payez une crèche, le barème vous fait donc payer trop, puisque ces déductions n'y figurent pas. Un chiffre tiré des mêmes bases est encore moins connu : le coefficient d'impôt.
Votre commune compte, le barème l'ignore
Le barème de l'impôt à la source est le même dans tout le canton, que vous habitiez à Zumikon ou à Winterthour. En contrepartie, il se fonde sur des moyennes. Selon les bases 2026, il retient un coefficient cantonal de 98 % et la moyenne pondérée des coefficients communaux, soit 109,90 %, ou 116,00 % avec l'impôt ecclésiastique. Le coefficient d'impôt est le multiplicateur que le canton et la commune appliquent à ce qu'on appelle l'impôt cantonal simple. Au total, le barème part donc de 207,9 %.
Les valeurs réelles sont différentes. Le Grand Conseil zurichois a fixé le coefficient cantonal à 95 % pour 2026 et 2027, après 98 % les deux années précédentes. Et en 2026, selon les données de l'Office de la statistique du canton, les communes vont de 71 % à Zumikon à 128 % à Bachs et à Maschwanden. La ville de Zurich applique 119 %, Winterthour 125 %, Küsnacht 73 %.
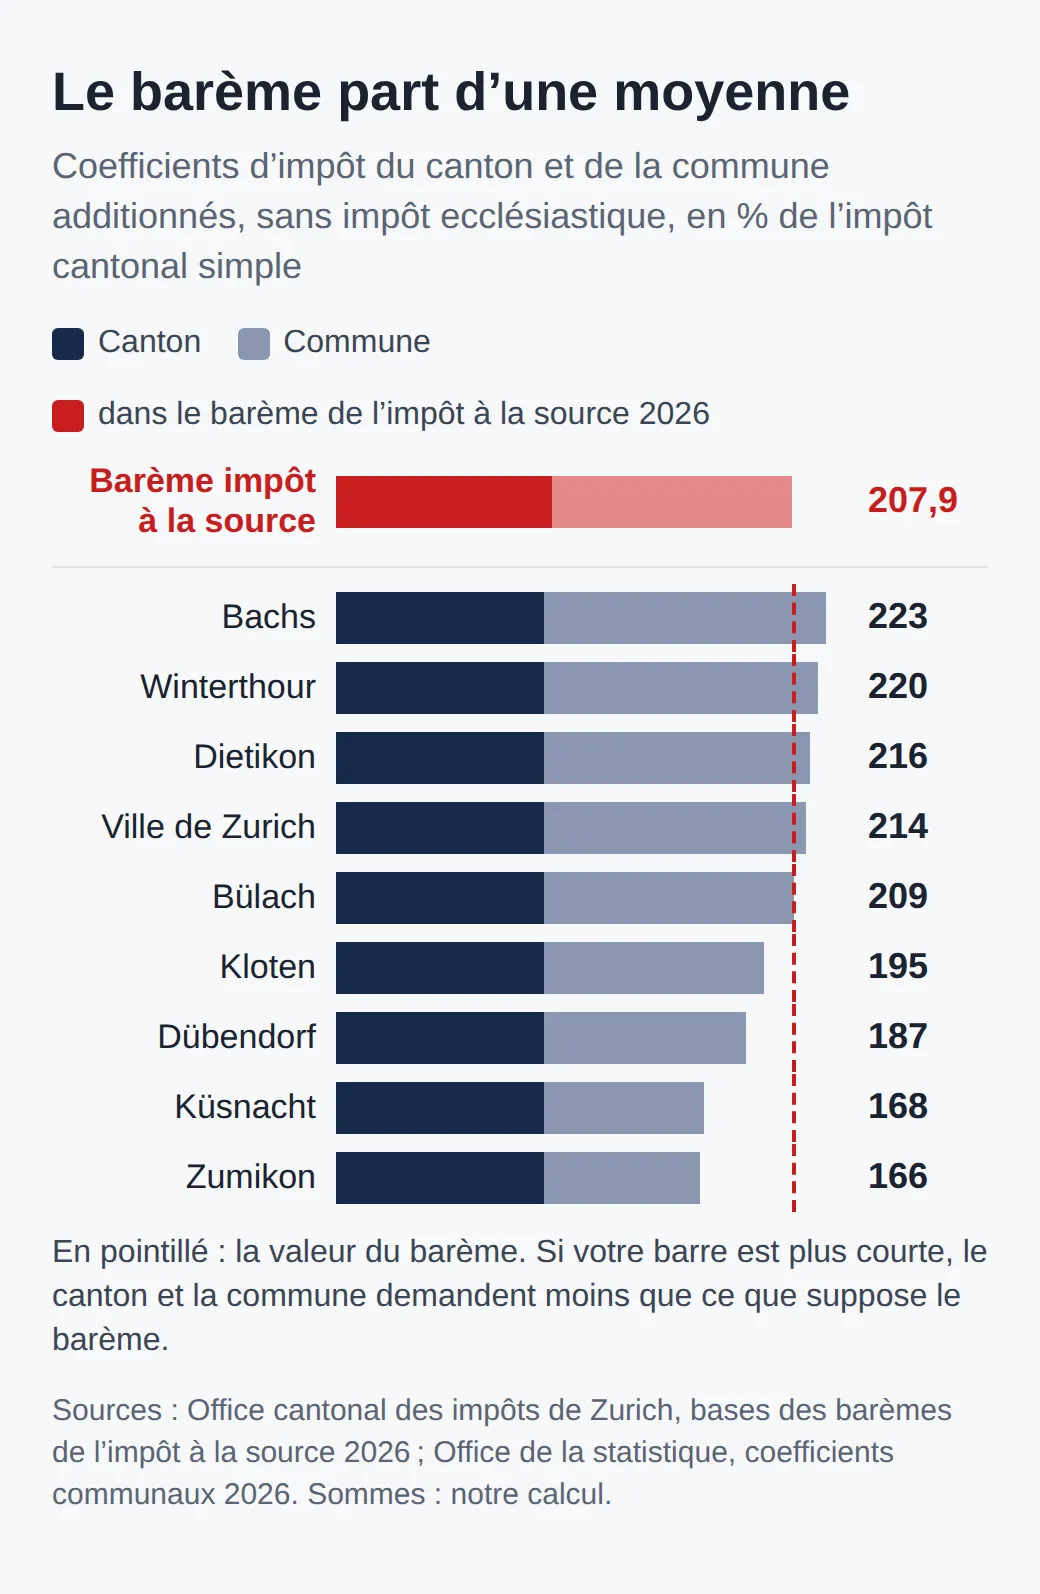
Pour l'impôt à la source lui-même, cela ne change rien : il reste le même pour tous. La commune ne compte que lorsque vous remplissez une déclaration d'impôt. L'office des impôts applique alors, comme pour tout le monde, le coefficient de votre commune. À Küsnacht ou à Zumikon, ce coefficient est bien inférieur à la valeur du barème ; en ville de Zurich, il est un peu supérieur, et à Winterthour nettement. Le coefficient ne touche toutefois que l'impôt cantonal et communal, pas l'impôt fédéral direct, et vos déductions pèsent souvent plus lourd. C'est un facteur parmi d'autres.
Décembre, le mois cher : 13e salaire et bonus
Dans le canton de Zurich, chaque mois est une période fiscale à part entière, et il n'y a aucune compensation en fin d'année. C'est ce qu'indique la notice de l'office des impôts. Avec une conséquence que beaucoup découvrent seulement sur leur fiche de salaire : si votre employeur verse le 13e salaire en décembre, le salaire brut double ce mois-là, et le taux monte avec lui.
Nous avons fait le calcul avec le barème A0N 2026. Pour 7 000 francs bruts par mois, le taux est de 7,75 %, soit 542,50 francs. En décembre, le total atteint 14 000 francs, et le taux passe à 14,27 % : 1 997,80 francs. Sur l'année, cela fait 7 965,30 francs. Si le même salaire annuel de 91 000 francs était versé en douze parts égales, ce serait 8,32 % sur 7 583 francs, soit 7 571,20 francs au total. La différence est de 394 francs.
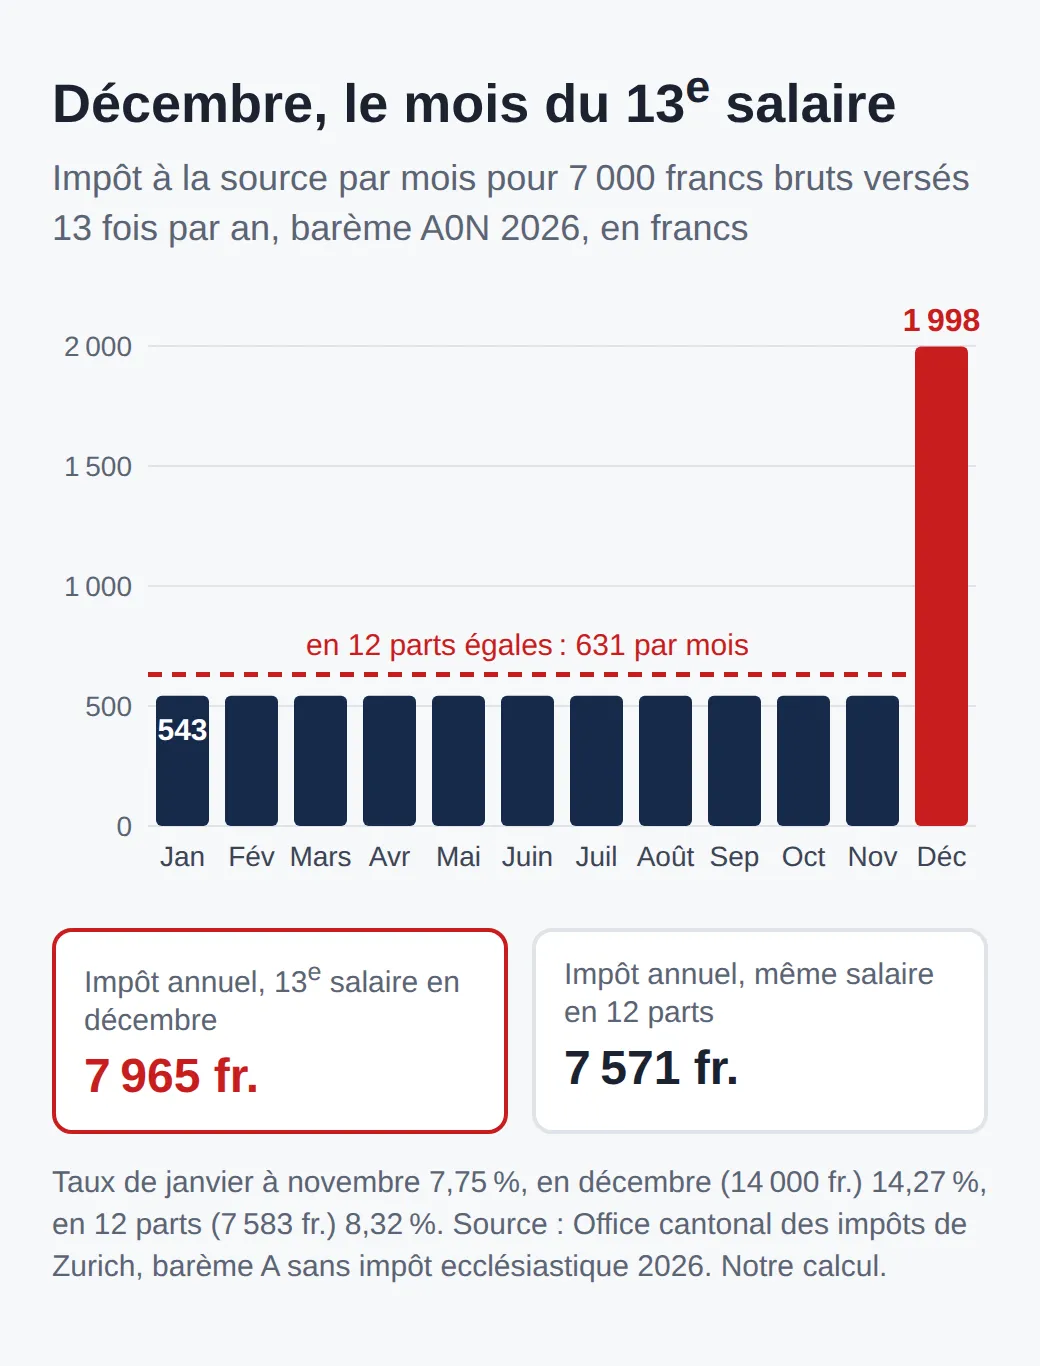
Un bonus a le même effet, car il compte dans le salaire du mois où il est versé. Il en va autrement seulement si votre contrat de travail prévoit un 13e salaire versé par mensualités : le pic de décembre disparaît alors. L'impôt à la source ne corrige jamais cet effet de lui-même, puisqu'il est calculé correctement. C'est seulement dans une déclaration d'impôt que le revenu annuel compte comme un tout.
La taxation ordinaire ultérieure (TOU)
Avec une taxation ordinaire ultérieure, vous remplissez une déclaration d'impôt ordinaire une fois l'année terminée. L'office des impôts calcule alors vos impôts comme pour tout le monde et impute l'impôt à la source retenu, sans intérêts. Selon le résultat, vous êtes remboursé ou vous payez un complément. Trois chemins y mènent.
Dès 120 000 francs : la déclaration arrive d'office
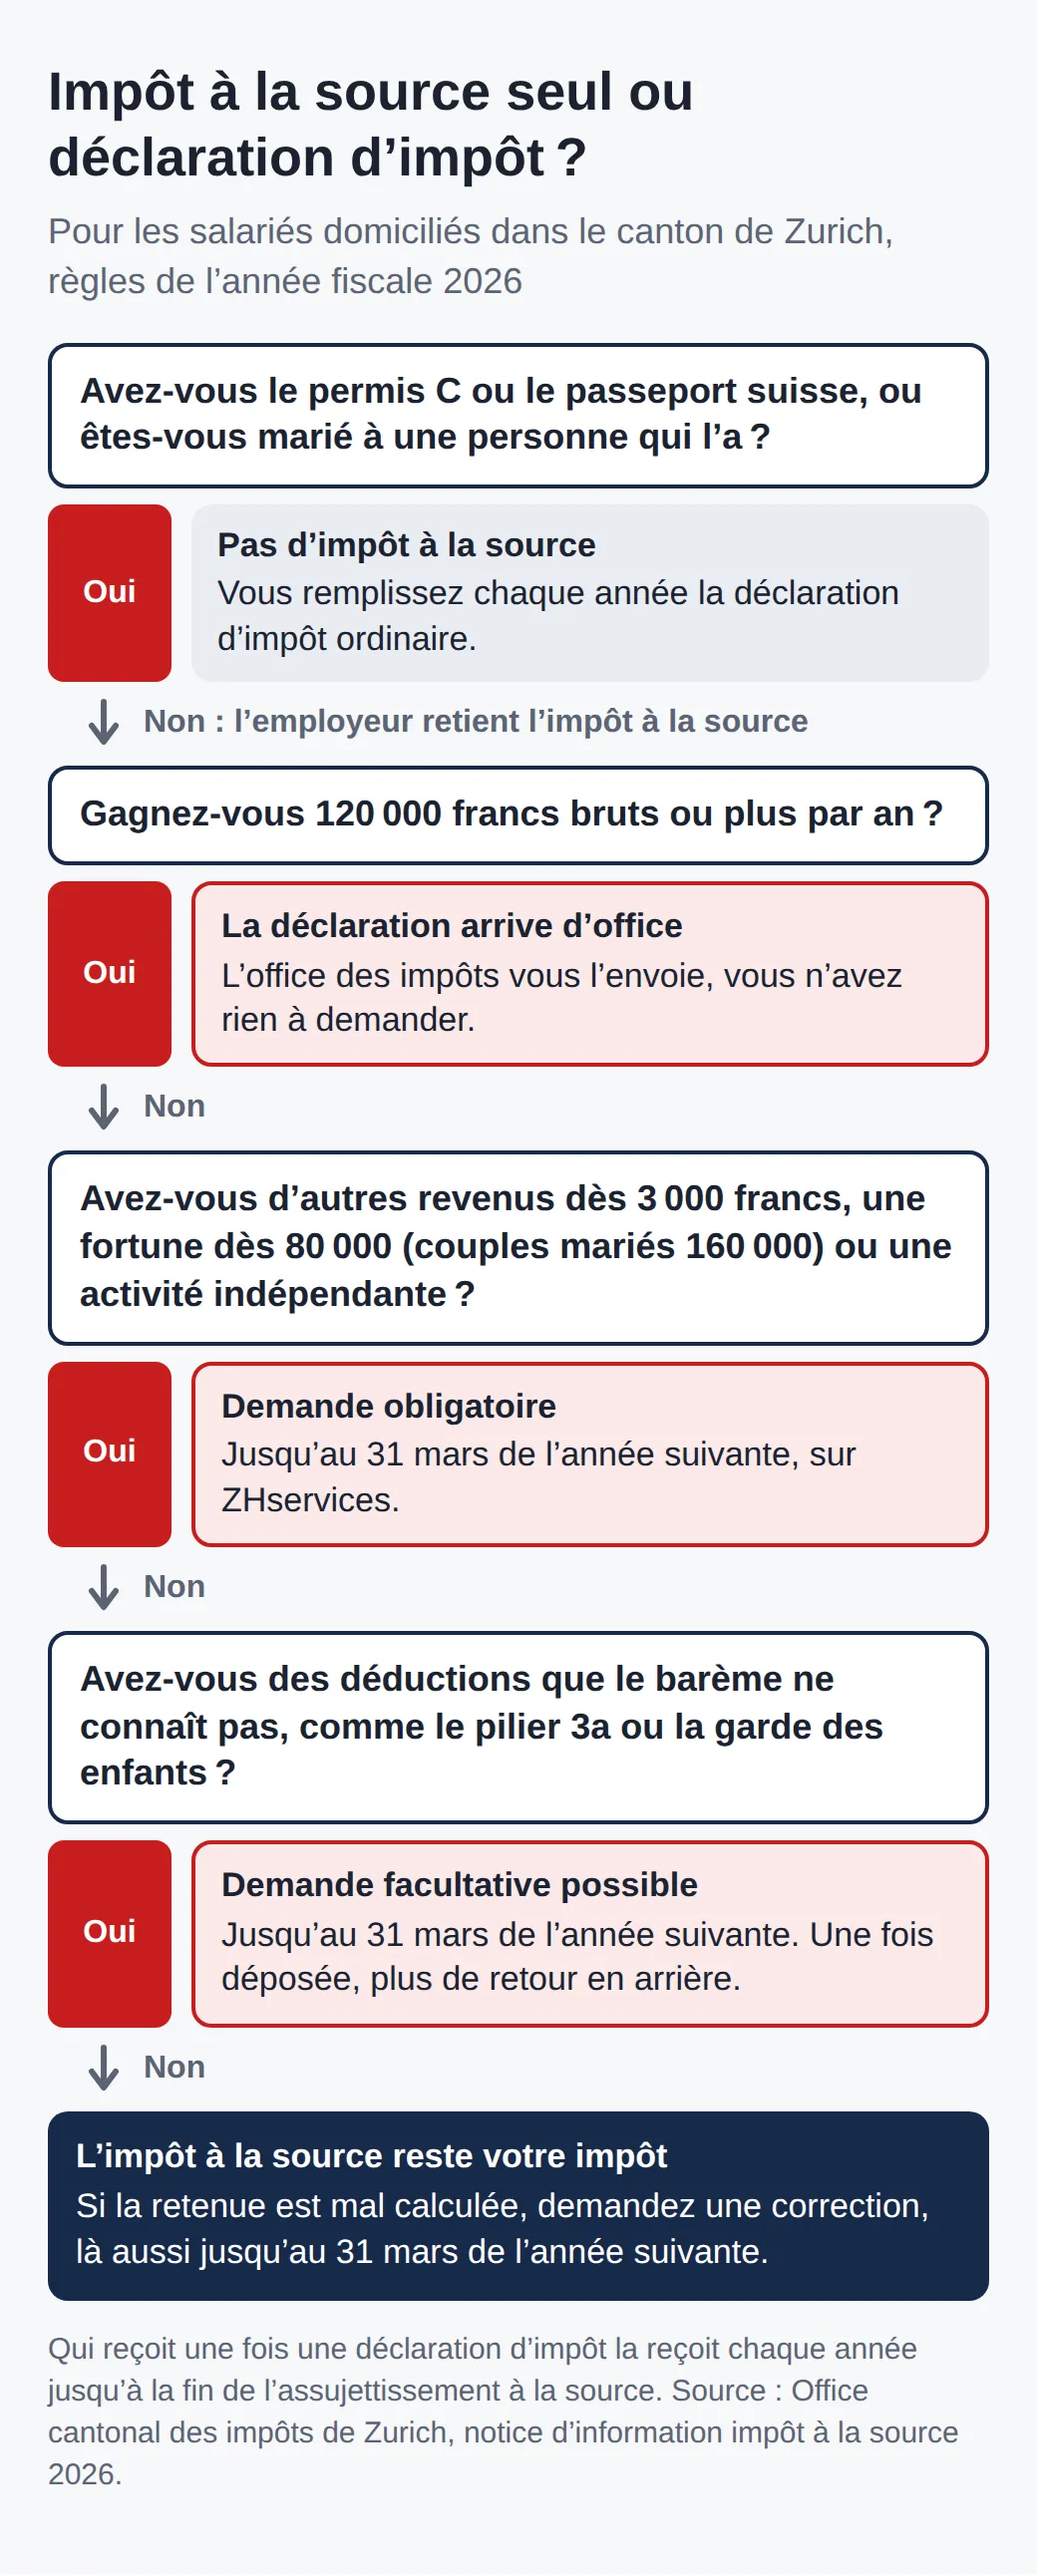
Si vous gagnez au moins 120 000 francs bruts par an, vous êtes taxé d'office. Si vous arrivez de l'étranger en cours d'année, l'office des impôts extrapole votre salaire sur douze mois, mais pas les bonus ni les autres versements uniques. Pour un couple marié, les salaires ne sont pas additionnés. Mais si l'un des deux atteint le seuil, les deux conjoints sont taxés ensemble. Bon à savoir pour la suite : à partir de là, vous recevez chaque année une déclaration d'impôt jusqu'à la fin de l'assujettissement à la source, même si votre salaire repasse sous les 120 000 francs.
Autres revenus ou fortune : la demande est obligatoire
Si, en plus du salaire, vous avez au moins 3 000 francs de revenus qui ne sont pas soumis à l'impôt à la source, comme des intérêts et des dividendes, ou une fortune imposable d'au moins 80 000 francs, 160 000 pour un couple marié, vous devez demander vous-même la déclaration d'impôt. Les immeubles situés à l'étranger ne comptent pour aucun des deux seuils. Il en va de même si vous exercez une activité indépendante à côté ou si vous voulez récupérer l'impôt anticipé. Dans ces cas, rien ne vous est envoyé d'office.
La demande facultative et ses règles
Toutes les autres personnes peuvent demander la TOU sans donner de motif. La demande se fait uniquement en ligne, sur ZHservices. Il vous faut un compte d'utilisateur, vos données personnelles et votre numéro AVS, mais pas encore de justificatifs. Le délai est le 31 mars de l'année suivante, donc le 31 mars 2027 pour vos revenus 2026. Il ne peut pas être prolongé. Si la demande est incomplète, vous avez dix jours pour la compléter. Si vous partez à l'étranger avant cette date, la demande doit être déposée au plus tard le jour où vous annoncez votre départ, et vous avez besoin d'une adresse de notification en Suisse.
La phrase à lire avant de cliquer se trouve dans la notice : une demande déposée dans la forme et le délai prescrits ne peut plus être retirée. Elle ne vaut pas non plus pour une seule année. Vous recevez ensuite une déclaration d'impôt chaque année, jusqu'à la fin de l'assujettissement à la source. Les formulaires n'arrivent que quelque temps après la demande. Pour l'année fiscale 2026, le délai de dépôt est le 31 mars 2027 selon le Zürcher Steuerbuch, le recueil des directives fiscales du canton. Si vous recevez les documents seulement après la fin février 2027, vous avez 30 jours.
Si vous habitez à l'étranger, vous pouvez aussi demander la TOU, mais seulement si l'une de ces conditions est remplie : au moins 90 % des revenus mondiaux de la famille sont imposés en Suisse, votre situation est comparable à celle d'une personne domiciliée en Suisse, ou une convention de double imposition exige que la Suisse accorde certaines déductions. Cette demande doit être renouvelée chaque année.
La demande en vaut-elle la peine pour vous ?
Elle en vaut la peine si vos déductions réelles dépassent nettement les forfaits du barème. Il n'existe pas de formule sûre, parce que la déclaration d'impôt prend tout en compte à la fois. Mais on peut bien en estimer la tendance. Ces situations plaident pour une demande :
- Vous versez régulièrement au pilier 3a ou vous faites des rachats dans la caisse de pension.
- Vous payez une crèche, une maman de jour ou un accueil parascolaire.
- Vous suivez une formation continue à vos frais, vous payez des pensions alimentaires ou des intérêts passifs.
- Votre trajet jusqu'au travail coûte nettement plus de 1 400 francs par an.
- Vous habitez une commune dont le coefficient d'impôt est bas.
- Un bonus ou le 13e salaire a fortement alourdi un seul mois.
Mieux vaut renoncer si presque rien de tout cela ne vous concerne et que vous habitez une commune au coefficient élevé. La déclaration d'impôt peut alors coûter plus cher que l'impôt à la source, et vous ne pouvez plus revenir en arrière. Faites donc le calcul avant. Le calculateur d'impôts du canton calcule les impôts ordinaires dans votre commune. Comparez le résultat avec l'impôt à la source inscrit sur votre certificat de salaire. Si l'écart est faible, l'effort à fournir chaque année n'en vaut guère la peine. S'il est important, il se répétera sans doute les années suivantes.
Un doute sur l'impôt à la source n'appelle pas forcément une déclaration d'impôt. Parfois, la retenue est tout simplement fausse.
Correction plutôt que TOU : quand la retenue est fausse
Si l'impôt à la source est mal calculé, demandez une correction de l'impôt à la source, elle aussi en ligne et jusqu'au 31 mars de l'année suivante. Les motifs admis sont énumérés de manière exhaustive : vous contestez l'assujettissement à l'impôt à la source, le salaire imposable ou le revenu déterminant pour le taux est faux, l'employeur a appliqué le mauvais barème, ou des jours de travail à l'étranger doivent être exclus. Une correction ne permet pas de faire valoir des déductions : seule la TOU sert à cela.
L'occasion de demander une correction se trouve le plus souvent sur le certificat de salaire. L'impôt à la source retenu figure au chiffre 12, et le canton recommande de le vérifier dès que vous recevez le certificat, après la fin de l'année. Votre barème correspond-il encore à votre situation ? Beaucoup d'erreurs viennent d'un changement jamais annoncé. Vous devez notamment signaler à votre employeur un mariage, une séparation, la naissance d'un enfant, un deuxième emploi, un changement d'emploi de votre conjoint et une sortie de l'Église. Le nouveau barème s'applique dès le mois suivant.
Depuis le 1er janvier 2026, une porte s'est fermée : selon la notice, l'office des impôts n'entre plus en matière sur les demandes de révision pour cause de double imposition internationale. Si votre salaire est imposé dans deux États après l'expiration du délai, il ne reste qu'une procédure amiable, que vous demandez, en tant que personne domiciliée en Suisse, au Secrétariat d'État aux questions financières internationales (SFI), à Berne. À l'inverse, l'office des impôts peut réclamer, jusqu'à cinq ans en arrière, l'impôt à la source insuffisamment retenu, si l'employeur a commis des erreurs. Enfin, si vous habitez en Suisse et que les pensions alimentaires vous font passer sous le minimum vital, vous pouvez demander à l'Office cantonal des impôts des déductions pour enfants supplémentaires dans le barème : par écrit, pas par e-mail, et là aussi jusqu'à fin mars.
Ce qu'il faut faire d'ici fin mars
Le 31 mars est la date à retenir, pour la correction comme pour la TOU, et elle ne peut pas être repoussée. Pour l'année fiscale 2026, procédez ainsi. Vérifiez le certificat de salaire dès qu'il arrive et comparez le chiffre 12 avec vos fiches de salaire. Rassemblez les justificatifs de tout ce que le barème ne connaît pas, de l'attestation du pilier 3a à la facture de la crèche. Calculez avec le calculateur d'impôts ce que coûterait une déclaration d'impôt dans votre commune. Et ne déposez la demande sur ZHservices que si le résultat plaide clairement en votre faveur.
Si vous cherchez un nouvel emploi à Zurich, vous pouvez tenir compte de la retenue dès l'offre : déterminez votre barème, cherchez le taux qui correspond au salaire mensuel et pensez au mois du 13e salaire. Vous trouverez nos offres d'emploi par exemple sous temps plein ou temps partiel. Pour toute question sur votre propre situation, l'Office cantonal des impôts, section de l'impôt à la source, vous répond par e-mail ou par téléphone.
Questions fréquentes
- Quel taux d'impôt à la source pour un frontalier allemand travaillant à Zurich ?
- Si vous venez d'Allemagne et rentrez chez vous chaque jour, vous payez à Zurich un taux forfaitaire de 4,5 % du salaire brut. Votre employeur indique tout de même un barème : L correspond à A, M à B, N à C, P à H et Q à G.
- Comment est calculé l'impôt à la source avec deux emplois ?
- Chaque employeur retient lui-même l'impôt à la source, mais le taux dépend de votre revenu total ou de votre taux d'occupation total. À défaut, l'employeur extrapole votre salaire à un plein temps. Annoncez donc un deuxième emploi à vos deux employeurs, sinon le taux sera faux.
- Faut-il payer l'impôt ecclésiastique à Zurich ?
- Seulement si vous êtes de confession évangélique réformée, catholique romaine ou catholique-chrétienne. Votre code de barème se termine alors par Y, sinon par N. Si vous quittez l'Église, annoncez-le à votre employeur : le nouveau barème s'applique dès le mois suivant.
- Peut-on récupérer l'impôt à la source sur son 2e pilier en quittant la Suisse ?
- Dans certains cas, oui. Si vous habitez à l'étranger, l'institution retient l'impôt à la source sur un versement en capital de la caisse de pension ou du pilier 3a. Si la convention de double imposition avec votre nouveau pays de domicile le permet, vous pouvez en demander le remboursement à l'Office cantonal des impôts, dans les trois ans qui suivent le versement.
- Comment prouver à une autorité l'impôt à la source payé ?
- Vous pouvez demander à tout moment une attestation de l'impôt à la source retenu. L'Office cantonal des impôts propose pour cela sa propre demande en ligne. Pour l'année entière, le montant figure aussi sur votre certificat de salaire, au chiffre 12.
Autres articles
Tous les articles
Salaire minimum à Zurich : 23,90 francs, pour qui et quand
Le salaire minimum à Zurich est de 23,90 francs l'heure, 23 à Winterthour. L'arrêt du Tribunal fédéral, qui y a droit, les exceptions et l'entrée en vigueur.
Tribunal du travail de Zurich : étapes, délais et coûts 2026
Salaire impayé, certificat de travail ou licenciement : de la justice de paix au tribunal du travail de Zurich, les délais à respecter et les coûts.
Prix des crèches à Zurich 2026 : tarif, subvention, impôts
À Zurich, une journée de crèche subventionnée coûte de 12 à 120 francs en 2026. Calcul du tarif, déduction fiscale et coût d'un jour de travail en plus.