Imposta alla fonte Zurigo 2026: tariffe, deduzioni e TOU
L’essenziale in breve
Nel Cantone di Zurigo Lei paga l’imposta alla fonte se abita qui, non ha né il permesso C né il passaporto svizzero e non ha un coniuge che li abbia. Il datore di lavoro la trattiene ogni mese dal salario lordo: nel 2026, con 7’500 franchi, per una persona sola senza figli e senza imposta ecclesiastica è l’8,24 per cento. Da 120’000 franchi l’anno segue d’ufficio una dichiarazione d’imposta; sotto questa soglia la può chiedere entro il 31 marzo dell’anno successivo.
Dietro queste percentuali c’è più di quanto mostri il conteggio del salario. Con i documenti dell’Ufficio cantonale delle imposte (Kantonales Steueramt) mostriamo che cosa la tariffa deduce già per Lei, perché il Suo Comune di domicilio e il mese della tredicesima spostano la trattenuta, e come decidere se Le conviene la tassazione ordinaria ulteriore. Quella domanda non si può ritirare.
Chi paga l’imposta alla fonte a Zurigo
Paga l’imposta alla fonte chi abita nel Cantone, lavora per un’azienda con sede in Svizzera e non ha né il permesso C né il passaporto svizzero. Lo indica la pagina del Cantone sulle persone assoggettate all’imposta alla fonte, come tutte le sue pagine sul tema solo in tedesco; una breve sintesi in italiano si trova nella pagina Soldi & tasse del portale di benvenuto cantonale. L’eccezione più importante riguarda le coppie: se il Suo coniuge o partner registrato ha il permesso C o il passaporto svizzero, Lei non paga l’imposta alla fonte, ma compila una normale dichiarazione d’imposta come tutti gli altri.
Anche chi abita all’estero può esservi assoggettato, se l’azienda ha sede nel Cantone di Zurigo. Vale per i frontalieri, per i dimoranti settimanali, per chi lavora nei trasporti internazionali e per alcuni casi particolari come gli onorari dei membri di un consiglio di amministrazione. Per i frontalieri che vivono in Germania e rientrano a casa ogni giorno vale un’aliquota fissa del 4,5 per cento.
L’obbligo cessa dal mese successivo a uno di questi eventi: ottiene il permesso C o il passaporto svizzero, sposa una persona con permesso C o passaporto svizzero, oppure riceve la rendita AVS o una rendita AI intera. Dopo il permesso C o il matrimonio compila una normale dichiarazione d’imposta per tutto l’anno, e l’imposta alla fonte già trattenuta viene computata senza interessi. Al contrario, l’imposta alla fonte riprende dal mese successivo se si separa o divorzia da una persona di questo tipo.
Tariffe 2026: cosa significano A0N, B2Y e C1N
La Sua tariffa è composta da una lettera, un numero e una Y o una N. La lettera indica la Sua situazione personale, il numero i figli per cui ha diritto a una deduzione, l’ultima lettera l’imposta ecclesiastica. La pagina delle tariffe del Cantone spiega i codici e offre un calcolatore. Le lettere principali:
- A per le persone sole: nubili o celibi, separate, divorziate o vedove
- B per le persone sposate il cui coniuge non ha un reddito da lavoro
- C per le persone sposate quando lavorano entrambi i coniugi
- H per le persone sole che vivono con figli e provvedono in prevalenza al loro mantenimento
- G per i redditi sostitutivi, come le indennità giornaliere versate direttamente da un’assicurazione
Contano come figli i figli minorenni sotto la Sua autorità parentale o custodia e i figli maggiorenni in prima formazione che Lei mantiene in prevalenza, anche se vivono all’estero. Y significa che appartiene a una delle tre chiese riconosciute di Zurigo: evangelica riformata, cattolica romana o cattolica cristiana. Se Lei non fornisce dati affidabili, secondo il foglio informativo 2026 il datore di lavoro deve applicare A0Y, per le persone sposate C0Y. Di solito è la tariffa più cara.
La percentuale si applica a tutto il salario lordo del mese, compresi supplementi come gli assegni familiari. Ecco le aliquote delle tabelle tariffali 2026, sempre senza imposta ecclesiastica e senza figli:
| Salario lordo mensile | A0N, persona sola | B0N, un solo reddito | C0N, due redditi |
|---|---|---|---|
| 5’000 fr. | 5,52 % | 3,01 % | 6,41 % |
| 7’500 fr. | 8,24 % | 5,43 % | 8,89 % |
| 10’000 fr. | 10,59 % | 7,52 % | 10,48 % |
| 12’500 fr. | 12,91 % | 9,54 % | 12,49 % |
Con 7’500 franchi i figli abbassano nettamente l’aliquota: con due figli, nella tariffa B scende dal 5,43 al 2,12 per cento. L’imposta ecclesiastica pesa invece poco: nella tariffa A, con questo salario, l’aliquota sale all’8,45 per cento, cioè circa 16 franchi in più al mese. Per confronto, sul salario mediano 2024 nel Cantone, 7’502 franchi, che spieghiamo nell’articolo sul salario a Zurigo, una persona sola senza imposta ecclesiastica paga l’8,29 per cento, circa 622 franchi al mese.
Dietro la tariffa C c’è un’ipotesi. Il datore di lavoro non conosce il salario del Suo coniuge, quindi la tariffa ne include il reddito nell’aliquota in modo forfettario: secondo le basi di calcolo 2026, al massimo 5’875 franchi al mese. Se il Suo coniuge guadagna molto di più, la Sua trattenuta tende a essere troppo bassa; se guadagna poco, troppo alta. Il conguaglio avviene solo con una dichiarazione d’imposta.
Cosa deduce già la tariffa
La tariffa non è un supplemento approssimativo, ma una dichiarazione d’imposta già calcolata con importi forfettari. Quali siano, l’Ufficio delle imposte lo rende noto nelle basi e parametri di calcolo 2026. Per le imposte cantonali e comunali sono compresi, tra l’altro:
- le deduzioni sociali dal salario: 5,3 per cento per AVS, AI e IPG, 1,1 per cento per l’assicurazione contro la disoccupazione, 1 per cento per gli infortuni non professionali e 6,5 per cento per la cassa pensione
- premi assicurativi di 2’900 franchi per le persone sole, 5’800 per le persone sposate e 1’300 per figlio
- spese professionali: 1’400 franchi di spese di trasporto, 3’200 franchi per i pasti fuori casa e un forfait del 3 per cento del salario, da un minimo di 2’000 a un massimo di 4’000 franchi
- una deduzione di 9’400 franchi per ogni figlio
Manca tutto ciò che cambia da persona a persona. La pagina sulla tassazione ordinaria ulteriore cita come esempi i versamenti nel pilastro 3a, i riscatti nella cassa pensione, la formazione continua pagata di tasca propria fino a 12’000 franchi l’anno, la custodia dei figli da parte di terzi, gli alimenti, gli interessi passivi e le spese dovute a malattia o disabilità. A questi si aggiungono le donazioni e le spese professionali effettive superiori ai forfait, ad esempio per un tragitto casa-lavoro lungo.
Chi versa ogni anno l’importo massimo nel pilastro 3a o paga un asilo nido, con la tariffa paga quindi troppo, perché queste deduzioni non ci sono. Un numero nelle stesse basi di calcolo è ancora meno noto: il moltiplicatore d’imposta.
Il Comune di domicilio conta, ma la tariffa non lo conosce
La tariffa dell’imposta alla fonte è uguale in tutto il Cantone, che Lei abiti a Zumikon o a Winterthur. Per questo si basa su valori medi. Secondo le basi 2026 sono un moltiplicatore cantonale del 98 per cento e la media ponderata dei moltiplicatori comunali del 109,90 per cento, 116,00 per cento con l’imposta ecclesiastica. Il moltiplicatore è il fattore per cui Cantone e Comune moltiplicano la cosiddetta imposta cantonale semplice. In totale la tariffa si basa quindi sul 207,9 per cento.
I valori reali sono diversi. Il Parlamento cantonale ha fissato il moltiplicatore cantonale al 95 per cento per il 2026 e il 2027, dopo il 98 per cento dei due anni precedenti. E nel 2026 i Comuni vanno, secondo i dati dell’Ufficio di statistica del Cantone, dal 71 per cento di Zumikon al 128 per cento di Bachs e Maschwanden. La città di Zurigo applica il 119 per cento, Winterthur il 125, Küsnacht il 73.
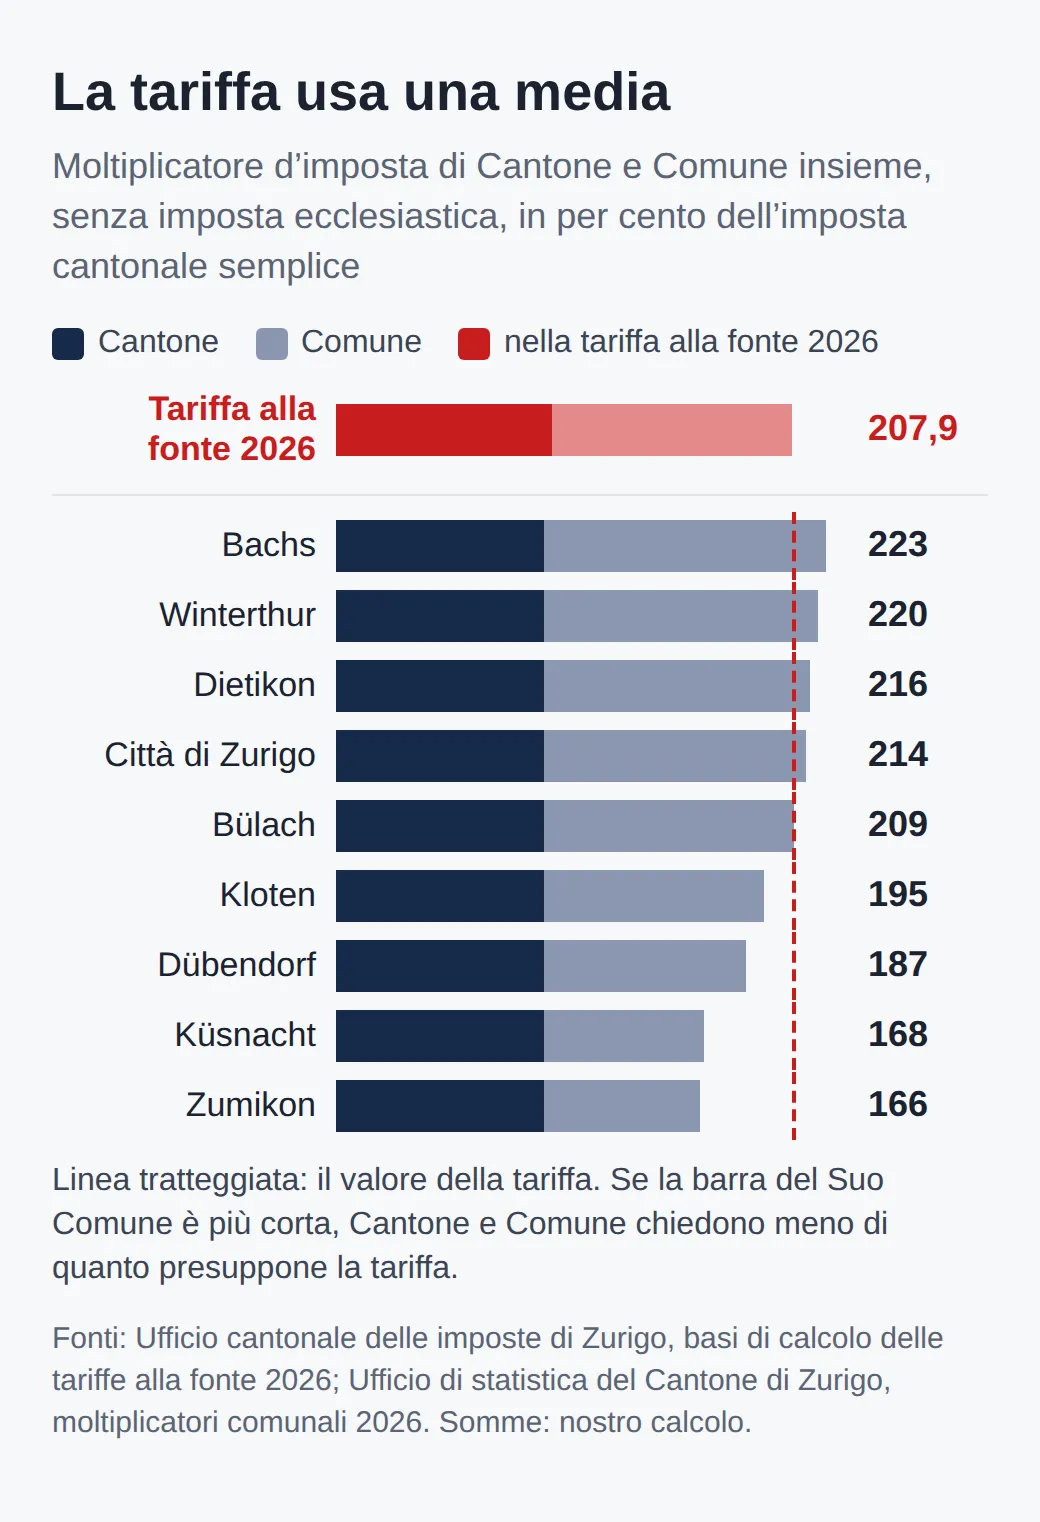
Per l’imposta alla fonte in sé questo non conta: resta uguale per tutti. Conta solo quando Lei compila una dichiarazione d’imposta. Allora l’Ufficio delle imposte applica, come per tutti gli altri, il moltiplicatore del Suo Comune. A Küsnacht o a Zumikon questo moltiplicatore è molto più basso del valore della tariffa, nella città di Zurigo leggermente più alto e a Winterthur in modo più netto. Il moltiplicatore riguarda però solo le imposte cantonali e comunali, non l’imposta federale diretta, e le Sue deduzioni spesso pesano di più. È un fattore tra tanti.
Dicembre costa caro: tredicesima e bonus
Nel Cantone di Zurigo ogni mese è un periodo fiscale a sé, e a fine anno non c’è nessun conguaglio. Lo dice il foglio informativo dell’Ufficio delle imposte. Ne deriva una conseguenza che molti notano solo sul conteggio del salario: se il datore di lavoro versa la tredicesima a dicembre, quel mese il salario lordo raddoppia, e con esso sale l’aliquota.
Abbiamo fatto il calcolo con la tariffa A0N 2026. Con 7’000 franchi lordi al mese l’aliquota è del 7,75 per cento, cioè 542.50 franchi. A dicembre si arriva a 14’000 franchi, per i quali vale un’aliquota del 14,27 per cento: 1’997.80 franchi. In un anno sono 7’965.30 franchi. Se lo stesso salario annuo di 91’000 franchi fosse versato in dodici rate uguali, sarebbe l’8,32 per cento su 7’583 franchi, in tutto 7’571.20 franchi. La differenza è di 394 franchi.
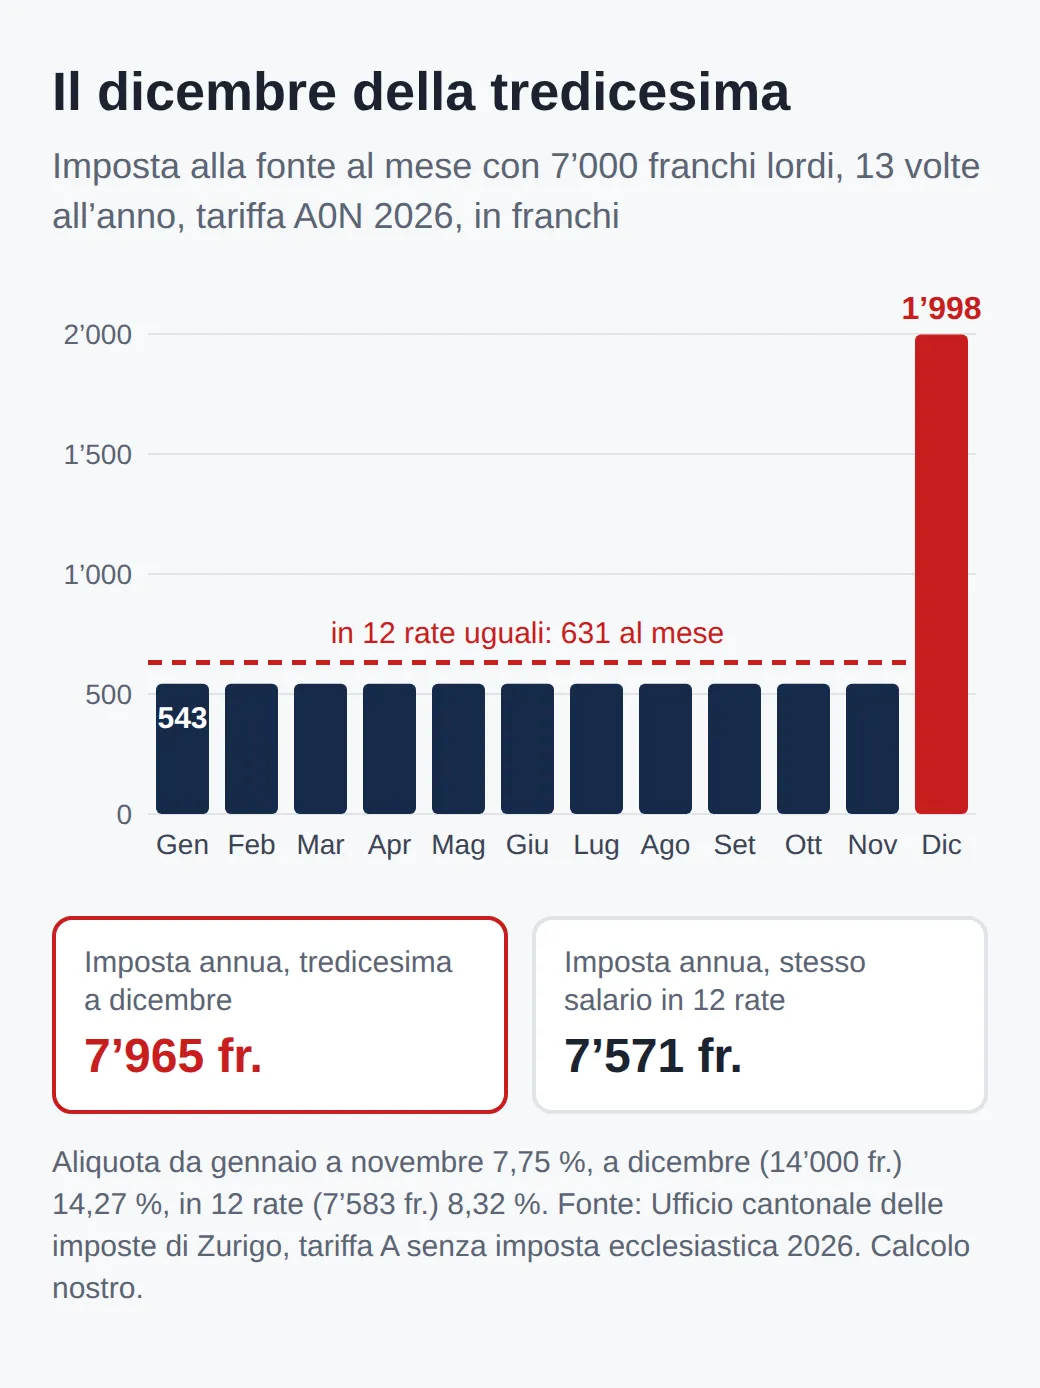
Un bonus funziona allo stesso modo: conta come salario del mese in cui viene versato. Diverso è solo il caso in cui il contratto di lavoro preveda la tredicesima in rate mensili: allora il picco di dicembre scompare. L’imposta alla fonte non corregge mai questo effetto, perché è calcolata correttamente. Solo in una dichiarazione d’imposta conta il reddito annuo nel suo insieme.
La tassazione ordinaria ulteriore (TOU)
Con la tassazione ordinaria ulteriore, in tedesco nachträgliche ordentliche Veranlagung (NOV), dopo la fine dell’anno Lei compila una normale dichiarazione d’imposta. L’Ufficio delle imposte calcola allora le Sue imposte come per tutti gli altri e computa l’imposta alla fonte trattenuta, senza interessi. A seconda del risultato riceve un rimborso o paga una differenza. Ci si arriva per tre vie.
Da 120’000 franchi: la dichiarazione arriva d’ufficio
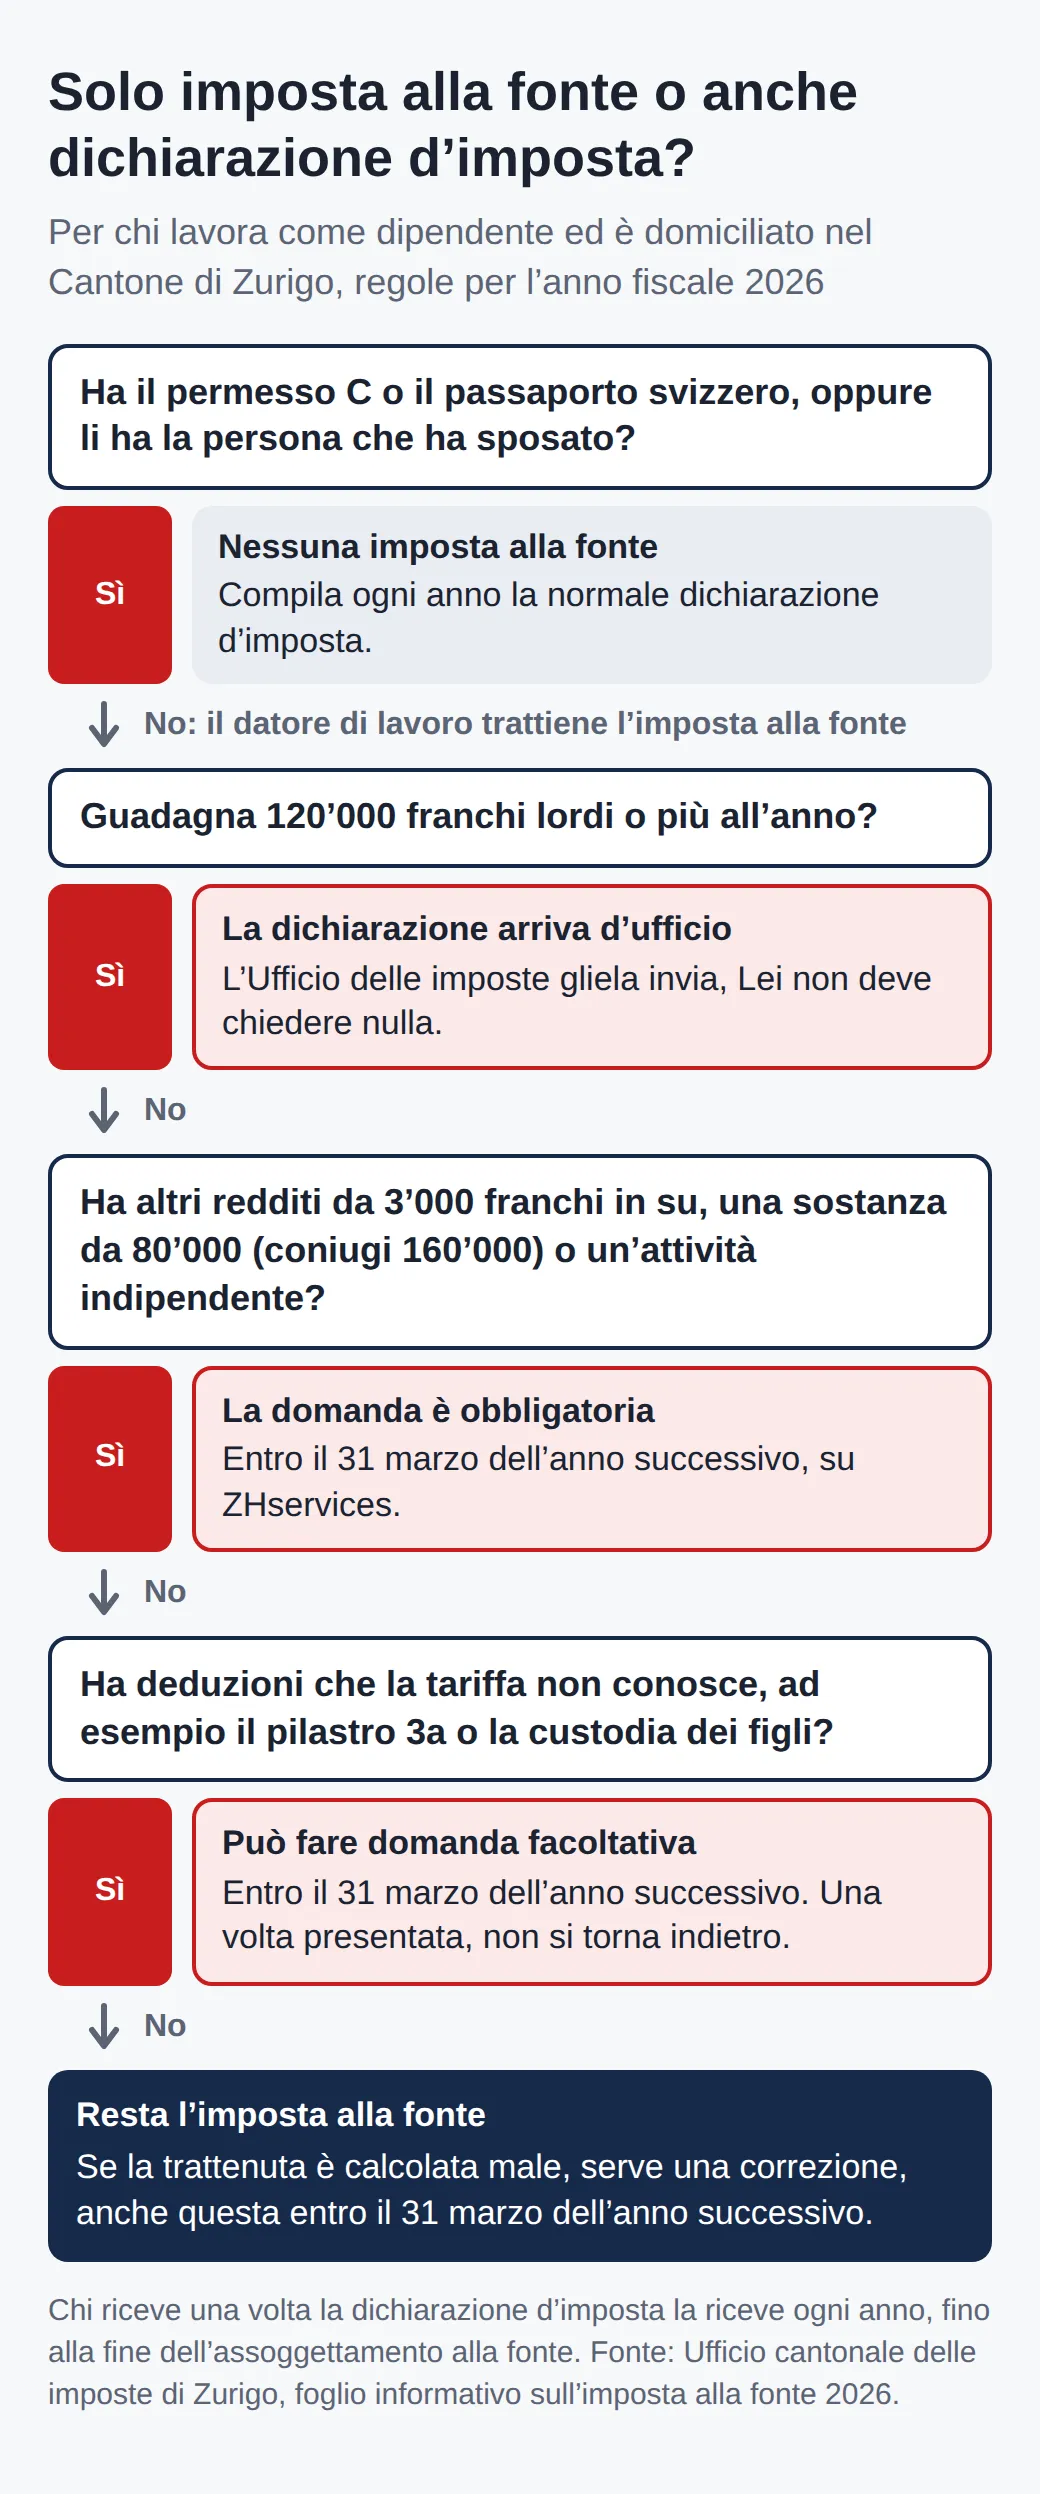
Se guadagna almeno 120’000 franchi lordi l’anno, la tassazione ordinaria avviene d’ufficio. Se arriva dall’estero in corso d’anno, l’Ufficio delle imposte proietta il Suo salario su dodici mesi, ma non i bonus e gli altri versamenti unici. Per le coppie sposate i salari non si sommano. Se però uno dei due coniugi raggiunge la soglia, entrambi vengono tassati insieme. Importante per il futuro: da quel momento riceve ogni anno una dichiarazione d’imposta, fino alla fine dell’assoggettamento alla fonte, anche se il Suo salario scende di nuovo sotto i 120’000 franchi.
Altri redditi o sostanza: la domanda è obbligatoria
Se oltre al salario ha redditi non soggetti all’imposta alla fonte di almeno 3’000 franchi, ad esempio interessi e dividendi, oppure una sostanza imponibile di almeno 80’000 franchi, 160’000 per le coppie sposate, deve chiedere la dichiarazione d’imposta di Sua iniziativa. Gli immobili all’estero non contano per nessuna delle due soglie. La domanda è obbligatoria anche se svolge in parallelo un’attività indipendente o vuole chiedere il rimborso dell’imposta preventiva. In questi casi nessuno Le invia nulla d’ufficio.
La domanda facoltativa e le sue regole
Tutti gli altri possono chiedere la TOU senza indicare un motivo. Si fa solo online, tramite ZHservices. Servono un account utente, i Suoi dati personali e il numero AVS; i giustificativi non ancora. Il termine è il 31 marzo dell’anno successivo, per i redditi 2026 quindi il 31 marzo 2027, e non può essere prorogato. Se la domanda è incompleta, ha dieci giorni per completarla. Se si trasferisce all’estero prima, la domanda va presentata al più tardi il giorno in cui notifica la partenza, e Le serve un recapito in Svizzera.
La frase da leggere prima del clic sta nel foglio informativo: una domanda presentata nella forma e nei termini prescritti non può più essere ritirata. E non vale solo per un anno. In seguito riceve ogni anno una dichiarazione d’imposta, fino alla fine dell’assoggettamento alla fonte. I moduli arrivano solo qualche tempo dopo la domanda. Per l’anno fiscale 2026, secondo la prassi fiscale zurighese (Zürcher Steuerbuch), il termine per la dichiarazione è il 31 marzo 2027. Chi riceve i documenti solo dopo la fine di febbraio 2027 ha 30 giorni di tempo.
Anche chi abita all’estero può chiedere la TOU, ma solo se è soddisfatta una di queste condizioni: almeno il 90 per cento dei redditi mondiali della famiglia è tassato in Svizzera, la situazione è paragonabile a quella di una persona domiciliata in Svizzera, oppure una convenzione contro le doppie imposizioni obbliga la Svizzera a concedere determinate deduzioni. Questa domanda va ripresentata ogni anno.
Le conviene fare domanda?
Conviene se le Sue deduzioni reali superano nettamente i forfait della tariffa. Una formula sicura non esiste, perché la dichiarazione d’imposta considera tutto insieme. Ma la direzione si può stimare bene. Parlano a favore della domanda questi casi:
- Versa regolarmente nel pilastro 3a o fa riscatti nella cassa pensione.
- Paga un asilo nido, una famiglia diurna o un doposcuola.
- Segue una formazione continua a proprie spese, paga alimenti o interessi passivi.
- Il tragitto casa-lavoro Le costa molto più di 1’400 franchi l’anno.
- Abita in un Comune con un moltiplicatore basso.
- Un bonus o la tredicesima hanno reso molto cara la trattenuta di un singolo mese.
Parla contro la domanda il caso in cui quasi nulla di tutto ciò La riguarda e Lei abita in un Comune con un moltiplicatore alto. Allora la dichiarazione d’imposta può costare più dell’imposta alla fonte, e non si torna indietro. Faccia quindi il calcolo prima. Il calcolatore delle imposte del Cantone calcola le imposte ordinarie per il Suo Comune. Metta il risultato accanto all’imposta alla fonte indicata sul Suo certificato di salario. Se la differenza è piccola, l’onere annuale non vale la pena. Se è grande, probabilmente si ripeterà anche negli anni seguenti.
Non tutti i motivi per diffidare dell’imposta alla fonte richiedono una dichiarazione d’imposta. A volte la trattenuta è semplicemente sbagliata.
Correzione invece di TOU: quando la trattenuta è sbagliata
Se l’imposta alla fonte è calcolata male, chieda una correzione dell’imposta alla fonte, anche questa online ed entro il 31 marzo dell’anno successivo. I motivi sono elencati in modo esaustivo: contesta l’assoggettamento all’imposta alla fonte, il salario imponibile o quello determinante per l’aliquota è sbagliato, il datore di lavoro ha applicato la tariffa sbagliata, oppure vanno esclusi giorni di lavoro svolti all’estero. Con una correzione non può far valere deduzioni: per quelle c’è solo la TOU.
Il motivo lo trova di solito sul certificato di salario. L’imposta alla fonte trattenuta figura alla cifra 12, e il Cantone consiglia di verificarla appena riceve il certificato dopo la fine dell’anno. La tariffa corrisponde ancora alla Sua situazione? Molti errori nascono da un cambiamento mai comunicato. Al datore di lavoro deve comunicare, tra l’altro, un matrimonio, una separazione, la nascita di un figlio, un secondo impiego, un cambio di lavoro del coniuge e l’uscita da una chiesa. La nuova tariffa vale dal mese successivo.
Dal 1° gennaio 2026 si è chiusa una porta: secondo il foglio informativo, l’Ufficio delle imposte non entra più nel merito delle domande di revisione per doppia imposizione internazionale. Se dopo la scadenza del termine il Suo salario viene tassato in due Stati, resta solo una procedura amichevole, che come persona domiciliata in Svizzera chiede alla Segreteria di Stato per le questioni finanziarie internazionali (SFI) a Berna. Al contrario, se il datore di lavoro ha commesso errori, l’Ufficio delle imposte può esigere fino a cinque anni a ritroso l’imposta alla fonte trattenuta in misura insufficiente. Chi abita in Svizzera e a causa degli alimenti scende sotto il minimo vitale può inoltre chiedere all’Ufficio cantonale delle imposte deduzioni supplementari per figli nella tariffa: per iscritto, non per e-mail, anche in questo caso entro fine marzo.
Cosa fare entro fine marzo
Il 31 marzo è la data da ricordare, per la correzione come per la TOU, e non si può spostare. Per l’anno fiscale 2026 proceda così: controlli il certificato di salario appena arriva e confronti la cifra 12 con i Suoi conteggi del salario. Raccolga i giustificativi di tutto ciò che la tariffa non conosce, dall’attestazione del pilastro 3a alla fattura dell’asilo nido. Calcoli con il calcolatore delle imposte quanto Le costerebbe una dichiarazione d’imposta nel Suo Comune. E presenti la domanda su ZHservices solo quando il risultato parla chiaramente a Suo favore.
Chi cerca un nuovo impiego a Zurigo può tenere conto della trattenuta già al momento dell’offerta: determinare la tariffa, cercare l’aliquota per il salario mensile e pensare al mese della tredicesima. Da noi trova i posti aperti, ad esempio, a tempo pieno o a tempo parziale. Per domande sul proprio caso, l’Ufficio cantonale delle imposte, divisione imposta alla fonte, risponde per e-mail o per telefono.
Domande frequenti
- Quanta imposta alla fonte pagano i frontalieri che vivono in Germania?
- Chi vive in Germania e rientra a casa ogni giorno paga a Zurigo un’aliquota forfettaria del 4,5 per cento del salario lordo. Il datore di lavoro indica comunque una tariffa: L corrisponde ad A, M a B, N a C, P a H e Q a G.
- Come si calcola l’imposta alla fonte con due lavori?
- Ogni datore di lavoro trattiene l’imposta alla fonte per conto proprio, ma l’aliquota si basa sul Suo reddito complessivo o sul Suo grado di occupazione complessivo. In mancanza di questi dati, il datore di lavoro converte il Suo salario in quello di un impiego a tempo pieno. Comunichi quindi un secondo impiego a entrambi i datori di lavoro, altrimenti l’aliquota non è corretta.
- Devo pagare l’imposta ecclesiastica a Zurigo?
- Solo se appartiene alla Chiesa evangelica riformata, cattolica romana o cattolica cristiana. In quel caso il Suo codice tariffale finisce con Y, altrimenti con N. Se esce dalla chiesa, lo comunichi al datore di lavoro: la nuova tariffa vale dal mese successivo.
- Posso riavere l’imposta alla fonte sulla cassa pensione se lascio la Svizzera?
- In certi casi sì. Su un prelievo di capitale dalla cassa pensione o dal pilastro 3a l’istituto trattiene l’imposta alla fonte se Lei abita all’estero. Se la convenzione contro le doppie imposizioni con il Suo nuovo Stato di domicilio lo consente, può chiedere il rimborso all’Ufficio cantonale delle imposte entro tre anni dal versamento.
- Come ottengo un’attestazione dell’imposta alla fonte pagata?
- Può chiedere in qualsiasi momento un’attestazione dell’imposta alla fonte trattenuta. L’Ufficio cantonale delle imposte offre a questo scopo un’apposita domanda online. Per l’intero anno l’importo figura inoltre sul certificato di salario, alla cifra 12.
Altri articoli
Tutti gli articoli
Salario minimo a Zurigo: 23.90 franchi, per chi e da quando
Il salario minimo a Zurigo è di 23.90 franchi all'ora, a Winterthur 23. La sentenza del Tribunale federale, chi ne ha diritto, le eccezioni e da quando vale.
Tribunale del lavoro di Zurigo: iter, termini e costi 2026
Controversia su salario, certificato di lavoro o disdetta: dal giudice di pace al tribunale del lavoro di Zurigo, i termini da rispettare e quanto costa.
Asilo nido a Zurigo 2026: costi, sussidi e deduzione fiscale
A Zurigo un giorno di asilo nido sussidiato costa da 12 a 120 franchi nel 2026. Calcolo della tariffa, deduzioni e costo di un giorno di lavoro in più.